記事の目次
「毎月、右から左へお金が消えていく…なんとなく損している気がする…」
「家計管理がズボラなせいで、お金が貯まらない自分に自己嫌悪…」
実はそのままだと、あなたは今、 年間数万円も損しています。
そこで本記事では、「生活費の支払いに強いクレジットカード」を紹介します。
あなたに最適な1枚を選んで、 賢い家計管理を始めましょう。
クレジットカードで支払える生活費の例
クレジットカードでは、様々な生活費を支払うことができます。 これらを1枚のカードに集約することで、管理が格段に楽になり、ポイントもザクザク貯まります。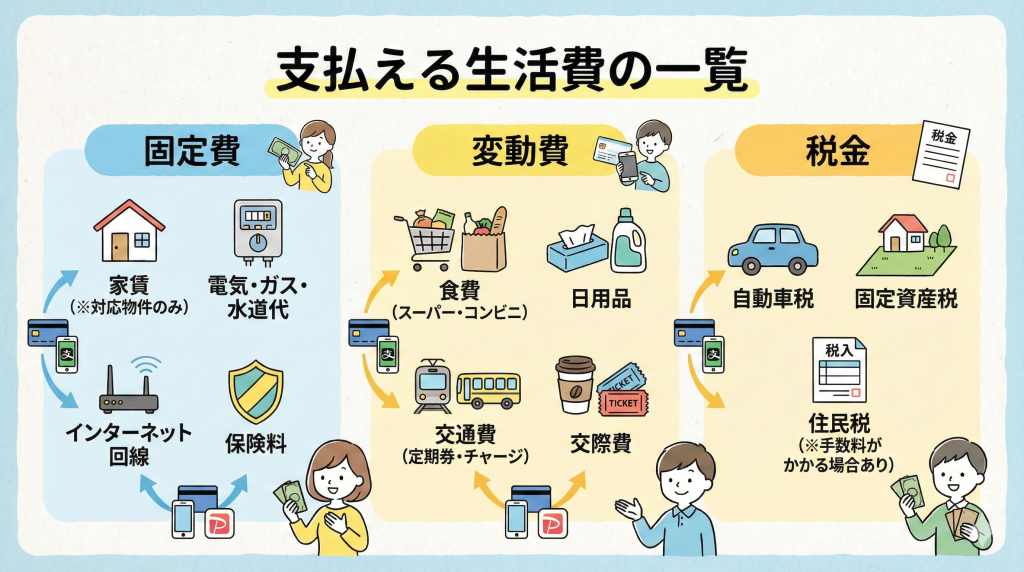
【結論】生活費の支払いにおすすめのクレジットカード
▼ 結論結論からお伝えします。
生活費の支払いに最適なクレジットカードは、「あなたの普段の行動(よく行くお店)」と相性の良いカードです。
まずは以下のチャートで、自分に合う「最強の1枚」を確認してください。
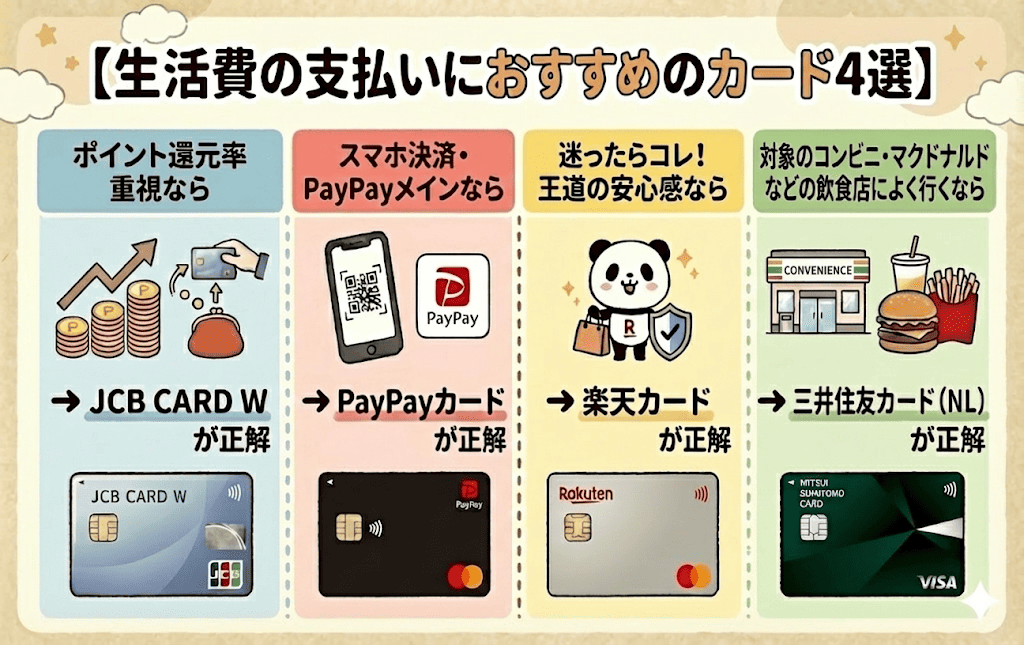 まずは、なぜこの4枚が選ばれたのか、「失敗しないカードの選び方」について解説します。
【JCBカード W】最高還元率「10.5%」の高還元率
【JCBカード W】
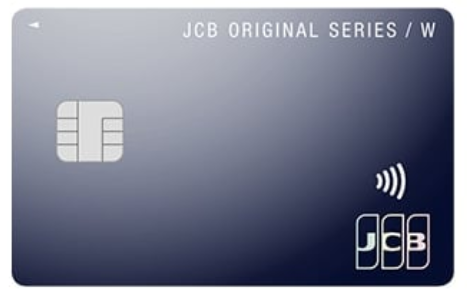
- ポイント還元率は最大10.5%(※1)
- Amazon.co.jp(※2)・セブン‐イレブン(※3)でポイント4倍(還元率2.0%)
| 基本還元率 | 1.0%(J-POINT) |
|---|---|
| 年会費 | 永年無料 |
| 公共料金の還元 | 1.0%(満額付与) |
| おすすめな人 | 18〜39歳でポイント還元率を重視する人 |
公共料金の支払いでも還元率が下がりません。
生活費(光熱費など)の支払いで1.0%還元を確保しつつ、ご褒美のカフェやお店での買い物をお得に楽しめます。
【PayPayカード】ソフトバンク・スマホ決済派ならこれ一択
PayPayカード
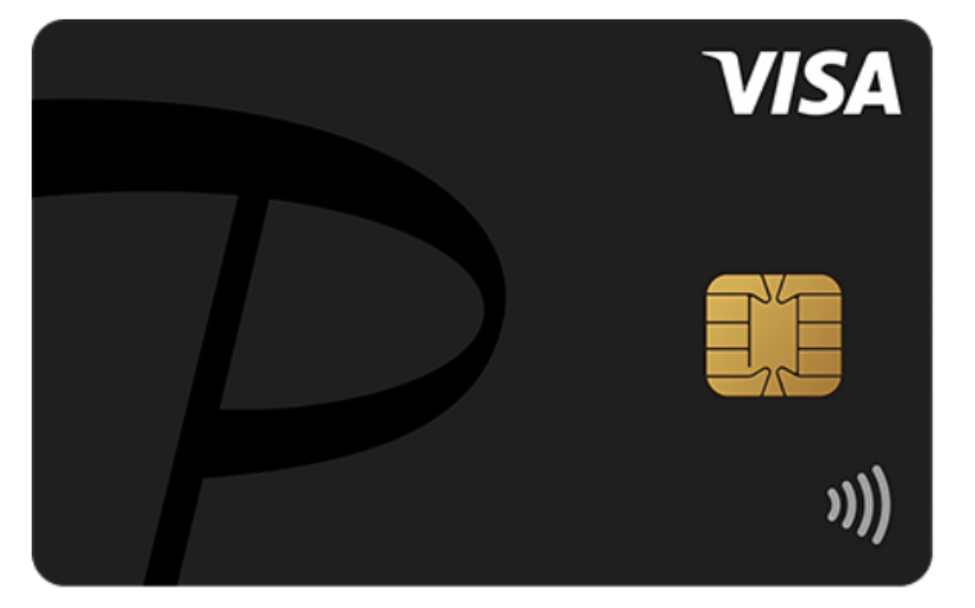
| 基本還元率 | 1.0% |
|---|---|
| 年会費 | 永年無料 |
| 公共料金還元 | 1.0%(満額付与) |
| おすすめな人 | 現金を使わないキャッシュレス派、ソフトバンクユーザー |
「ポイントの有効期限切れ」を気にするのが面倒な人や、現金を使わない完全キャッシュレス生活を目指す人におすすめです。
【楽天カード】迷ったらコレ!どこでも1.0%還元の王道カード
楽天カード
| 基本還元率 | 1.0% |
|---|---|
| 年会費 | 永年無料 |
| 公共料金還元 | 0.2%(500円につき1ポイント)※要注意 |
| おすすめな人 | みんなが使っている定番で安心したい人 |
「ポイントの使い道に困らない」というのが最大のメリットです。
生活費決済で貯めたポイントで、コンビニスイーツを無料で買う…といった小さな幸せを感じやすいカードです。
【三井住友カード(NL)】対象のコンビニ・飲食店で高還元の実力派
三井住友カード(NL)
| 基本還元率 | 0.5%(対象店でスマホのタッチ決済またはモバイルオーダー7%ポイント還元(※)) |
|---|---|
| 年会費 | 永年無料 |
| 公共料金還元 | 0.5%(満額付与) |
| おすすめな人 | 対象のコンビニ利用が多い人、ナンバーレスで安全に使いたい人 |
基本ポイント還元率は0.5%ですが、生活圏に対象店舗(セブン‐イレブン等)が多い人にとっては、実質的な還元率が非常に高くなるカードです。
カード番号が券面に印字されていない「ナンバーレス」なので、盗み見される心配がなくセキュリティ面も安心です。
生活費を支払うクレジットカードは1枚にまとめるのが正解
「生活費におすすめ」と言われるカードは多いですが、選び方を間違えると損をします。 生活費決済用のカードを選ぶ際は、以下の3つのポイントを必ずチェックしてください。1. 管理を楽にするため「メインカード」1枚に集約する
最も重要なのは、生活費の支払いを1枚のカードにまとめることです。 バラバラのカードや現金で支払うと、時間もお金も浪費する原因になります。 1枚に集約することで、管理コストが下がり、ポイントも効率よく貯まります。2. 基本還元率「1.0%以上」のカードを選ぶ
次に重要なのが「基本還元率」です。 一般的な銀行系カードなどは「還元率0.5%」のものが多いですが、生活費決済において0.5%のカードは不向きです。 なぜなら、たった0.5%の差が、年間で大きな「損」になるからです。【月10万円(年120万円)使った場合】
- 還元率0.5%:年間 6,000ポイント
- 還元率1.0%:年間 12,000ポイント
➤ 年間 6,000円分もの差がつきます!
3. 公共料金・税金でもポイントが満額付くか確認
ここが最大の落とし穴です。 実は、以下のパターンのカードが存在します。「買い物は1.0%還元だけど、電気・ガス・水道料金の支払いは0.2%還元に下がる」 (例:楽天カードやアメックスの一部カードなど)
生活費をまとめるなら、以下のどちらかを見極める必要があります。- 公共料金や税金の支払いでもポイント還元率が下がらない(満額付与される)
- 還元率低下のデメリットを上回る特典がある(SPUやお買い物マラソンなど)
生活費をクレジットカード払いにするメリット
現金払いからクレジットカード払いに切り替えるだけで、大きなメリットが得られます。1. ポイント還元で実質的な節約になる
毎月必ず出ていくお金でポイントが貯まります。例えば月15万円の生活費なら、年間18,000円分(還元率1%)もお得になります。これは現金払いでは絶対に得られないメリットです。2. 家計管理が自動化される
カードの利用明細を見れば「いつ・どこで・いくら」使ったかが一目瞭然です。家計簿アプリと連携させれば、自動でカテゴリ分けまでしてくれます。3. クレヒス(信用情報)が積み上がる
毎月の支払いを遅延なく続けることで、信用情報機関に良い記録が残ります。これは将来、住宅ローンなどを組む際の審査で有利に働きます。生活費をクレジットカード払いにするデメリットと対策
便利なクレジットカード払いですが、注意すべきデメリットもあります。 対策とセットで覚えておきましょう。限度額オーバー(枠不足)に注意
生活費を1枚にまとめると、利用額が大きくなります。 引越し費用や更新月、大型家電の購入が重なると、「利用限度額」の上限に達してカードが止まってしまうことがあります。 高額な支払いが見込まれる場合は、事前にカード会社のアプリや電話で「一時増枠(限度額の一時引き上げ)」を申請しておきましょう。「魔法のカード」ではない!使いすぎ防止の設定
カード払いは現金が減る感覚が薄いため、ついつい使いすぎてしまうリスクがあります。 使いすぎを防ぐために、以下の設定を行ってください。- 利用通知メールをONにする: カードを使うたびにメールやアプリ通知が届くようにし、利用意識を高めます。
- リボ払いは絶対に使わない: 手数料が高額になるため、「自動リボ設定」になっていないか必ず確認してください。一括払いが鉄則です。
【家族・カップル編】夫婦や同棲の生活費はクレジットカードでどう管理する?
生活費の管理で悩むのが、夫婦や同棲カップルのケースです。 それぞれのパターンで最適な管理方法を解説します。夫婦なら「家族カード」への集約が最強の節約術
法律上の夫婦であれば、夫(または妻)が契約したメインカードの「家族カード」を発行するのがベストです。- メリット1: ポイントが本会員に合算されるため、貯まるスピードが2倍になります。
- メリット2: 利用明細が1つにまとまるため、家計全体の収支が一発で把握できます。
同棲カップルは注意!共同口座か「Kyash/B/43」活用
同棲中のカップル(未婚)の場合、クレジットカードの家族カードは原則として作成できません。 そこでおすすめなのが、プリペイドカードを使った管理方法です。 「Kyash」や「B/43(ビーヨンサン)」といったサービスを利用します。- お互いの個人クレジットカードから、共有のプリペイドカードに入金(チャージ)する。
- スーパーや光熱費の支払いは、そのプリペイドカードで行う。